Eshe Nelson et Jim Tankersley
Lorsque les manifestations contre la hausse des prix de l’essence ont éclaté en France en 2018, le président Emmanuel Macron a proposé d’adopter environ 11 milliards de dollars de réductions d’impôts et d’augmentations de salaires pour tenter d’apaiser les troubles.
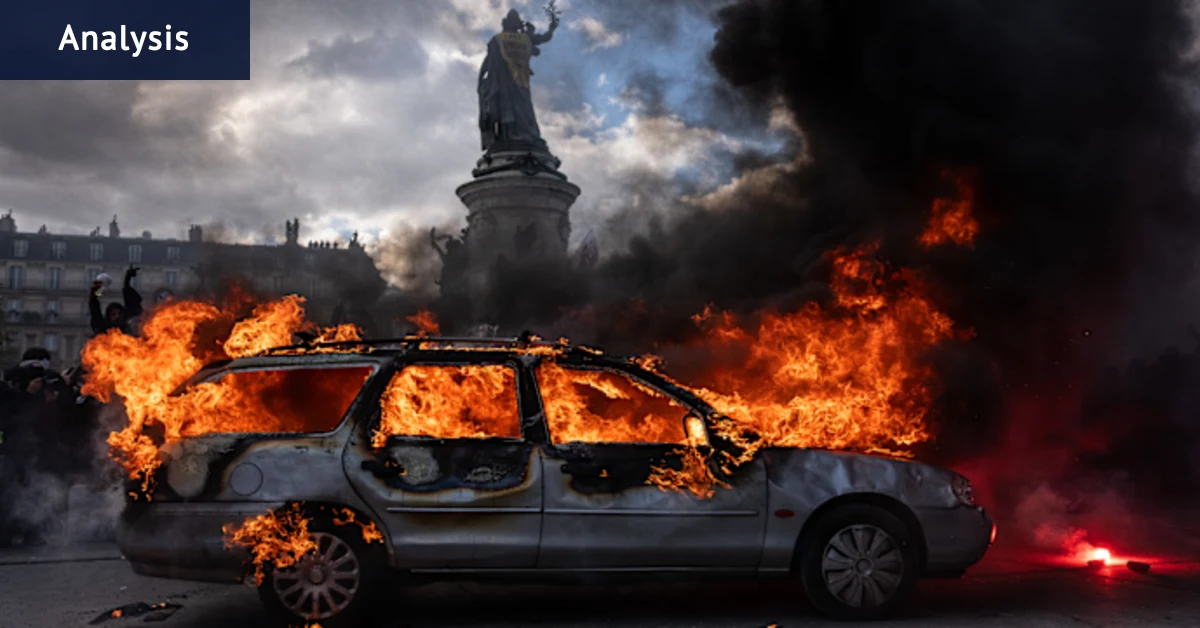
Aujourd’hui, après que les manifestations contre l’éducation soient devenues violentes, Macron n’est pas en mesure d’utiliser l’argent pour ramener le calme dans les rues.
En effet, le gouvernement français lutte également contre la perspective d’une crise sur son marché obligataire. Les investisseurs se sont débarrassés de la dette française, incertains de la capacité du gouvernement à gérer son budget dans un contexte de taux d’intérêt élevés et d’incertitude politique.
L’annonce d’un engagement financier important pour apaiser les manifestants ébranlerait probablement davantage les investisseurs et entraînerait une nouvelle hausse des coûts d’emprunt du gouvernement. Macron, qui approche de la fin de son mandat, dirige un gouvernement centriste sans majorité gouvernementale. Il se retrouve dans une situation difficile : l’inaction et l’augmentation des dépenses pourraient exacerber les problèmes de la France et donner aux politiciens populistes candidats à son siège l’année prochaine une plus grande ouverture pour attirer des électeurs exaspérés.
La France n’est pas le seul pays confronté au piège de la dette. À mesure que les emprunts augmentent dans de nombreux pays riches, les partis politiques populistes se multiplient. Les experts préviennent que cette combinaison pourrait déboucher sur une crise économique.
Les gouvernements sont confrontés à une « boucle catastrophique », dans laquelle les turbulences des marchés et les tumultes politiques se nourrissent mutuellement, selon Michal Brzozowski et Joanna Siwinska-Gorzelak, chercheurs à l’Université polonaise de Varsovie, qui ont publié un document de recherche sur la relation entre populisme et politique budgétaire.
« Le risque réside moins dans un défaut de paiement soudain que dans un ralentissement économique », ont-ils écrit dans un courrier électronique.
À l’origine du problème se trouve une tension considérable : dans un contexte d’incertitude politique et budgétaire profonde, les électeurs et les investisseurs semblent vouloir des choses différentes.
Les acheteurs de dette veulent être correctement indemnisés pour le risque lié aux prêts aux États. En retour, ils évitent les législateurs qui semblent incapables de faire des choix difficiles, comme des réductions de dépenses ou des augmentations d’impôts, pour réduire les déficits budgétaires béants. Ils exigent des paiements d’intérêts plus élevés, alors que les gouvernements s’attendent à ce qu’ils continuent à emprunter beaucoup. C’est en France que cette dynamique se manifeste le plus fortement, mais l’Allemagne, le Japon et les États-Unis sont également confrontés à des coûts d’emprunt plus élevés.
Toutefois, les électeurs se tournent de plus en plus vers les partis populistes qui rejettent largement l’idée selon laquelle les budgets nécessitent des compromis douloureux. Au lieu de cela, ils promettent de protéger les généreux programmes de retraite et autres dépenses, tout en proposant souvent de réduire les impôts.
La tension qui en résulterait pourrait prendre l’ampleur suivante : les électeurs économiquement inquiets se tournent vers des populistes extrémistes, qui promettent un retour sans douleur à des jours meilleurs, et les acheteurs de dette publique reculent.
En France, les rendements des obligations d’État, une mesure des coûts d’emprunt, ont atteint leur plus haut niveau depuis 2002. Et autre signe inquiétant, l’écart entre les rendements des obligations d’État françaises et allemandes à 10 ans a atteint son plus grand niveau depuis 2011. Les rendements allemands sont généralement inférieurs à ceux de la France, mais la différence croissante montre que les investisseurs exigent une prime toujours plus élevée pour détenir la dette française.
Les turbulences sur les marchés obligataires ne proviennent pas uniquement des politiques gouvernementales. L’un des principaux déclencheurs de la hausse des rendements obligataires dans le monde a été la guerre entre les États-Unis et Israël contre l’Iran. La hausse des prix de l’énergie a ravivé l’inflation et contraint plusieurs banques centrales à relever leurs taux d’intérêt.
Quelle qu’en soit la cause, la hausse des rendements aggrave la situation déjà difficile à laquelle sont confrontés certains gouvernements, qui doivent dépenser davantage en intérêts de la dette au détriment d’autres priorités telles que l’éducation.
En Europe, où la croissance économique est médiocre, la politique budgétaire doit faire l’essentiel du travail ardu de réduction du fardeau de la dette. Mais augmenter les impôts ou réduire les dépenses se heurte souvent à une forte résistance du public, car les gens se sentent déjà surchargés d’impôts et exigent davantage de services publics et de prestations sociales.
Ces problèmes finiront par atteindre leur paroxysme, a déclaré Simon Radford, directeur des politiques et de la programmation pour l’Europe au sein du groupe de réflexion Milken Institute.
« Si vous ne parvenez pas à résoudre le problème avec une nouvelle croissance, et si les paiements d’intérêts dépassent la croissance, alors, à terme, ce qui ne peut pas durer éternellement ne durera pas éternellement », a-t-il déclaré.
Les troubles en France ont commencé par des manifestations de lycéens qui réclamaient de meilleures salles de classe et plus d’enseignants. Les protestations contre le coût de la vie et le financement de l’éducation et d’autres services se sont répandues dans toute l’Europe, notamment en Belgique et en Italie.
Ces difficultés financières sont particulièrement problématiques pour les partis politiques centristes, a déclaré Ludovic Subran, directeur des investissements et économiste en chef chez Allianz, la compagnie d’assurance allemande. Dans de nombreux cas, ces hommes politiques souhaitent utiliser leurs promesses de discipline budgétaire pour attirer les électeurs. Mais cela ne fonctionne souvent pas et peut au contraire donner au public l’impression que ces politiciens sont largement impuissants à améliorer les conditions, a-t-il ajouté.
«C’est vraiment l’impasse de la politique aujourd’hui», a déclaré Subran. Les hommes politiques qui ont ressenti la main disciplinaire du marché sont politiquement punis. « Ensuite, cela donne aux partis extrémistes un boulevard pour dire ce qu’ils veulent. »
En Allemagne, le parti d’extrême droite Alternative pour l’Allemagne, ou AfD, a remporté deux élections régionales le mois dernier et est désormais en tête des sondages nationaux. Ses dirigeants ont critiqué le gouvernement en place, dirigé par le chancelier de centre-droit Friedrich Merz, pour ses propositions destinées à consolider les futurs budgets, notamment en modifiant certains régimes de retraite et en relevant progressivement l’âge de la retraite.
En Grande-Bretagne, le gouvernement travailliste de centre-gauche tente de freiner la montée de Reform UK, un parti d’extrême droite dirigé par Nigel Farage. Plus tôt cette année, alors que les réformistes étaient en tête des sondages, le parti travailliste a évincé Keir Starmer de son poste de Premier ministre, qui avait pour priorité de maintenir le calme des marchés obligataires, au profit d’Andy Burnham, maire d’une ville du nord de l’Angleterre qui a promis des changements radicaux dans la façon dont le pays était dirigé.
La France se trouve aux premières loges de cette situation difficile en Europe.
Même en 2018, le projet de Macron visant à mettre un terme aux manifestations a provoqué des secousses sur le marché obligataire. Le gouvernement a promis que ses dépenses supplémentaires seraient financées par des coupes budgétaires et que le déficit resterait conforme aux limites européennes. Aujourd’hui, la situation budgétaire est bien plus difficile. Le déficit budgétaire annuel et la dette publique, qui représentent près de 120 % de la taille de l’économie française, sont bien plus importants qu’ils ne l’étaient en 2018.
Tout en tenant des réunions d’urgence à propos des manifestations, le Premier ministre français, Sébastien Lecornu, tente de faire adopter un budget pour l’année prochaine afin de réduire le déficit. Mais son gouvernement minoritaire fait face à une forte opposition alors que les partis se préparent à une élection présidentielle dans environ six mois. La leader d’extrême droite Marine Le Pen est actuellement en tête du classement, et les sondages suggèrent qu’elle affronterait un candidat d’extrême gauche.
Bien que Le Pen ait proposé de réduire le déficit, les économistes remettent en question la crédibilité de son plan financier, qui abaisserait l’âge de la retraite tout en réduisant les dépenses des organismes publics et en réduisant la contribution du pays à l’Union européenne. Toutes ces mesures seraient difficiles à mettre en œuvre. Jean-Luc Mélenchon, le candidat d’extrême gauche, a alarmé les investisseurs en proposant d’annuler une partie de la dette du pays au lieu de la rembourser.
La France est confrontée à une triple incertitude en raison des négociations budgétaires, de l’élection présidentielle et des élections législatives qui devraient suivre peu après, a déclaré Subran. Les rendements obligataires français pourraient donc ne pas baisser de sitôt.
« Beaucoup de gens retiennent leur souffle », a-t-il déclaré.
Le coût des rendements élevés se fera rapidement sentir. Le gouvernement français prévoit de dépenser plus de 90 milliards d’euros (144 milliards de dollars) en intérêts de la dette l’année prochaine, soit plus que les dépenses prévues pour la défense et l’éducation, selon le ministère français des Finances, un autre casse-tête politique.