Présenté par BULLS ET OURS
Andrew Todd
Dans le secteur minier junior, trouver un géant mondial bien encaissé comme partenaire est souvent considéré comme une validation finale, le ticket d’or. Ainsi, lorsqu’une grande société de minerai de fer telle que la société brésilienne Vale renonce à un accord d’affermage, le premier réflexe du marché est souvent de se diriger vers la sortie. Mais de temps en temps, un examen plus attentif des détails révèle une histoire différente, celle où le partenaire junior détient peut-être les clés d’un royaume.
Cela semble être la situation intrigante qui se déroule pour Iron Bear Resources, cotée à l’ASX, dans son projet éponyme dans la Fosse du Labrador, au cœur du premier secteur émergent de minerai de fer au Canada.
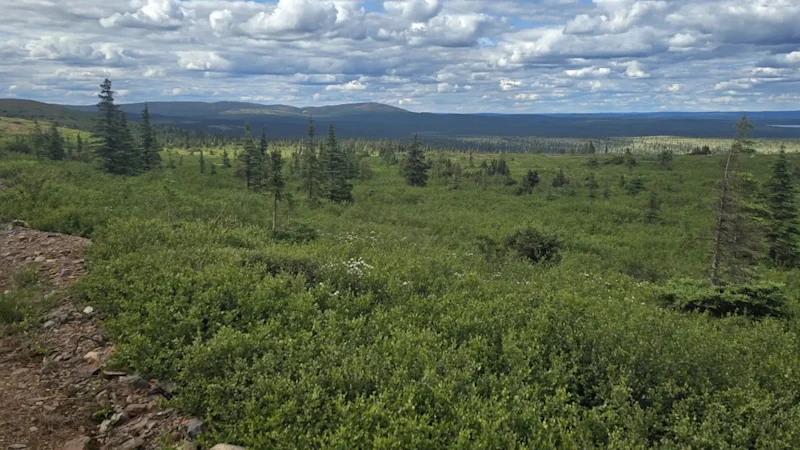
Le projet homonyme d’Iron Bear se situe au Labrador, au Canada, l’un des principaux districts de minerai de fer du pays.
Après une période de collaboration au cours de laquelle son partenaire Vale a investi 18 millions de dollars américains (25,8 millions de dollars australiens) pour réduire les risques liés à ce projet colossal dans l’est du Canada, le géant brésilien a signalé son intention de se retirer. Son départ laisse Iron Bear détenir 100 % d’un projet dont une étude de préfaisabilité (PFS) récemment achevée l’évalue à la somme stupéfiante de 9 milliards de dollars américains (12,8 milliards de dollars australiens) en valeur actuelle nette (VAN) – et cela ne concerne que son scénario conservateur.
Pourtant, le marché n’a pas vraiment récompensé Iron Bear pour sa liberté retrouvée. Depuis la décision de Vale, la valorisation d’Iron Bear a été réduite de près de moitié, ce qui suggère que les investisseurs ont perçu la perte du partenaire majeur comme un événement catastrophique pour le financement futur.
Cependant, la réaction du marché semble avoir éclipsé l’énorme ampleur des ressources multigénérationnelles d’Iron Bear, son produit de qualité supérieure en boulettes de minerai de fer et l’importance stratégique de l’approvisionnement en minerai de fer nord-américain pour une production d’acier plus propre.
Pour Vale, cette décision, bien que surprenante compte tenu de l’immense valeur du projet, s’inscrit dans le cadre d’une orientation plus large vers des opportunités d’investissement plus proches de chez soi. Le géant du minerai de fer porte de plus en plus son attention sur l’expansion de ses opérations de cuivre en Amérique du Sud – en s’inspirant du manuel de BHP – et sur les futures initiatives locales en matière de terres rares. Dans le même temps, l’entreprise reste paralysée par une énorme responsabilité financière découlant des catastrophes de ses barrages à résidus dans les années 2010.
Avec des milliards immobilisés dans l’assainissement, l’indemnisation et le démantèlement des barrages dans notre pays, un projet de développement de 5 milliards de dollars américains (7,15 milliards de dollars australiens) à quelque 9 000 kilomètres de là est devenu une proposition difficile pour une organisation de plus en plus détenue par des Brésiliens, avec de grands espoirs de réinvestissement national.
L’appétit croissant de Vale pour le cuivre et sa concentration renouvelée sur les investissements sud-américains pourraient, par inadvertance, donner à Iron Bear une main gagnante. Une fois la pleine propriété rétablie, la junior est désormais libre de conclure des accords d’offtake, des accords de streaming, des opportunités de financement ou de partenariat stratégique, le tout selon ses propres conditions. Dans le secteur minier, il est rare que quelqu’un d’autre fasse le gros du travail avant de vous rendre la totalité du prix.
À tous égards, le projet Iron Bear est un monstre. Il abrite une ressource JORC de 13,6 milliards de tonnes titrant 30 pour cent de fer et contenant plus de métal servant à la fabrication de l’acier que le légendaire « Tueur de Pilbara » Simandou de Rio Tinto, en Guinée, en Afrique de l’Ouest. Les ressources d’Iron Bear sont si vastes que son plan minier initial sur 44 ans touche moins du quart du gisement connu.
La société affirme que le gisement est une taconite typique de la Fosse du Labrador, un gisement de roche dure et riche en fer qui sous-tend l’exploitation minière dans la région depuis plus d’un demi-siècle. Le district abrite déjà des producteurs prospères, notamment Champion Iron, coté à l’ASX, dont l’exploitation de Bloom Lake constitue un modèle économique éprouvé pour transformer ce type de minerai en produits de grande valeur.
Cependant, Iron Bear semble jouer dans une ligue différente. Sa première réserve probable de minerai de 3,3 milliards de tonnes est environ cinq fois plus grande que l’ensemble des réserves de Bloom Lake et sa ressource totale est d’un ordre de grandeur supérieur.
C’est cette dimension multigénérationnelle qui a attiré Vale au Canada, menant à un accord contraignant qui aurait permis à la grande société de financer jusqu’à 138 millions de dollars américains en coûts de développement pour acquérir une participation énorme de 75 pour cent.
Pour un développeur junior, l’accord a été transformateur. Ce n’était pas seulement le financement; il s’agissait de la validation par un tiers et de l’accès à l’immense expertise technique de Vale. Au cours de la période qui a suivi, les meilleurs ingénieurs de Vale ont travaillé aux côtés de l’équipe d’Iron Bear, déployant des capitaux importants pour faire avancer le projet vers un PFS.
Cette étude, réalisée par le très respecté groupe d’ingénierie Hatch, a atterri avec un bruit sourd, confirmant le potentiel de classe mondiale du projet. Le PFS décrit une exploitation de 44 ans avec 23 millions de tonnes de minerai de fer par an. Il prévoyait une VAN après impôts de 9 milliards de dollars et un taux de rendement interne de 15,2 pour cent – plus que convenable pour les grands acteurs recherchant une production sur plusieurs décennies.
Peut-être plus important encore, l’ensemble de l’opération devrait fonctionner entièrement avec de l’hydroélectricité renouvelable et extrêmement bon marché. Et comme le gouvernement canadien encourage activement le développement de nouvelles ressources tout en maintenant de faibles émissions pour ses citoyens, un projet de minéraux critiques de haute pureté comme Iron Bear pourrait être la solution.
Une récente législation fédérale a rouvert les approbations accélérées de projets pour les « projets d’importance nationale » – un statut pour lequel Iron Bear a déjà demandé. En cas de succès, cela pourrait raccourcir considérablement le délai d’obtention des permis au Labrador et réduire davantage les risques liés aux investissements dans le projet.
À cette situation économique robuste s’ajoute l’emplacement privilégié du projet pour les infrastructures. Il se trouve à moins de 35 kilomètres d’un chemin de fer lourd à accès libre qui se connecte directement au port en eau profonde de Sept-Îles, le plus grand port minier d’Amérique du Nord.
Les granulés de réduction directe haut de gamme d’Iron Bear, une alimentation cruciale pour la production d’acier DR, une technologie propre pour produire de l’acier en utilisant du gaz naturel ou de l’hydrogène au lieu du charbon.
Tout aussi convaincante, l’étude a confirmé la capacité du projet à produire un produit haut de gamme conçu sur mesure pour l’avenir de la sidérurgie.
Les tests de l’usine pilote d’Iron Bear ont confirmé que le minerai de taconite peut être transformé en un concentré de fer à 71 pour cent adapté à la production d’acier par réduction directe (DR), de plus en plus recherchée. La voie vers ce que l’on appelle « l’acier vert » n’est réalisable que grâce à des usines de DR qui peuvent être alimentées au gaz naturel ou, à terme, à l’hydrogène vert, réduisant ainsi les émissions de carbone par rapport aux hauts fourneaux traditionnels alimentés au charbon.
Le produit premium de qualité DR offre une prime considérable par rapport aux fines de minerai de fer de référence de 62 pour cent, la demande d’Iron Bear devant augmenter de 50 pour cent au cours de la prochaine décennie alors que les sidérurgistes recherchent une production plus propre. Avec des pellets de qualité DR de qualité supérieure pouvant atteindre 225 dollars la tonne sur le marché au comptant, un bon accord d’achat pourrait garantir les ventes futures tout en fournissant un financement initial précieux pour aider à financer le développement de la mine.
Armé de 15,3 millions de dollars australiens en espèces, d’un PFS terminé et de la pleine propriété de son colossal actif canadien, Iron Bear ressemble désormais à un célibataire éligible nouvellement célibataire – soudainement libre de courtiser les acheteurs de premier plan selon ses propres conditions.
La perte d’un partenaire majeur est rarement un motif de célébration, mais Iron Bear a émergé avec un projet examiné et dérisqué aux côtés de l’un des plus grands producteurs de minerai de fer au monde, avec la totalité du prix récupéré entre ses mains.
Le défi de l’entreprise est maintenant de transformer une longueur d’avance significative en un accord de développement digne d’une ressource unique dans une génération et de sa VAN de 9 milliards de dollars américains, consolidant potentiellement sa place parmi les actifs de minerai de fer les plus stratégiques d’Amérique du Nord.
Votre société cotée à l’ASX fait-elle quelque chose d’intéressant ? Contact: [email protected]