Jérémy Warner
Le mot « polycrise » a été popularisé pour la première fois dans un discours prononcé à Athènes par Jean-Claude Juncker, l’ancien président de la Commission européenne, il y a environ 10 ans.
Juncker faisait référence au nombre croissant de défis auxquels l’UE est confrontée – des menaces à la sécurité aux frontières de l’Europe et à l’intérieur de l’Europe, à la crise des réfugiés alors aiguë et à la crise encore vive de la zone euro et de la dette grecque. Chacun semblait se renforcer et se nourrir de l’autre, aggravant le sentiment de chaos croissant. Quelques jours après son discours, le Royaume-Uni semblait confirmer ses pires craintes en votant pour le Brexit.
Pourtant, s’il pensait qu’il y avait une polycrise à l’époque, cela n’avait rien à voir avec le cocktail négatif de plus en plus toxique d’aujourd’hui. Elle s’étend bien au-delà des frontières européennes et a désormais une portée mondiale.
Presque partout, on ressent de plus en plus le sentiment que les choses s’effondrent, surtout dans les rues de Paris et au-delà, mais aussi sur les marchés de la dette souveraine ; dans la hausse des taux d’intérêt et des taux hypothécaires ; dans la flambée des coûts de l’énergie.
Cela se passe dans une Maison Blanche apparemment déséquilibrée, plus disposée à se ranger du côté de la Russie de Vladimir Poutine sur l’Ukraine que de ses alliés européens ; dans la multiplication des déséquilibres commerciaux et la désindustrialisation galopante aux mains du mercantilisme chinois ; des salaires réels stagnants ou en baisse ; dans une guerre apparemment croissante dans le Golfe, qui englobe désormais les Houthis de la mer Rouge ; dans des dépenses sociales insoutenables ; et commune à presque tous les pays, une crise du coût de la vie qui sape socialement… Je pourrais continuer encore et encore.
La polycrise de Jean-Claude Juncker en 2016 n’a rien à voir avec le cocktail toxique de négatifs d’aujourd’hui.
Avec son histoire de protestations parfois violentes, la France constitue à certains égards un cas à part. À plus de 50 pour cent du PIB – selon le dernier Fiscal Monitor du Fonds monétaire international – la pression fiscale est déjà incroyablement élevée, ne laissant que peu ou pas de marge pour faire face à l’aggravation des déficits budgétaires en augmentant encore les impôts.
Qui plus est, la situation politique est presque uniquement instable parmi les grandes économies. Le dernier budget a dû être adopté à toute vapeur sans vote, en utilisant les pouvoirs oppressifs de l’article 49.3 de la Constitution, et le prochain budget visant à réduire les dépenses et à augmenter les impôts est irrémédiablement embourbé dans une impasse politique.
Le choix lors des élections présidentielles de l’année prochaine se situe à ce stade entre Marine Le Pen, d’extrême droite, et Jean-Luc Mélenchon, d’extrême gauche, tous deux déterminés à renverser le projet du gouvernement actuel visant à augmenter l’âge de la retraite à 64 ans. Le Pen et Mélenchon seraient tous deux un anathème pour les marchés obligataires, et l’un ou l’autre constituerait une menace significative pour l’avenir de l’UE elle-même s’ils étaient élus.
En d’autres termes, la France souffre par-dessus tout d’une crise de la démocratie libérale. Le terrain central de stabilisation disparaît rapidement.
Mais d’autres aspects de la crise française, en particulier une immigration incontrôlée, des services publics défaillants et des pressions croissantes sur le coût de la vie, sont communs à pratiquement toutes les grandes économies avancées.
Comme je l’ai dit, la plupart de ces crises sont liées d’une manière ou d’une autre, ce qui constitue une caractéristique déterminante d’une polycrise majeure.
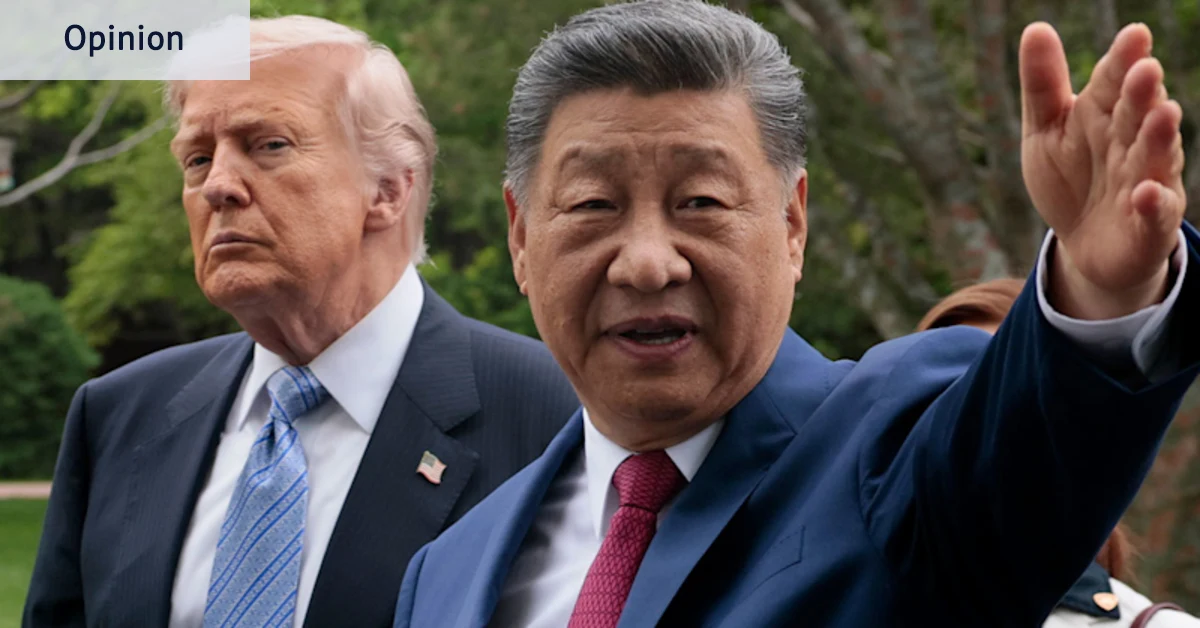
L’erreur de jugement catastrophique de Trump en déclenchant une guerre dans le Golfe a, à travers la flambée des prix du carburant, accru les pressions sur le coût de la vie et exercé une pression soutenue à la hausse sur les taux d’intérêt.
Cela a également très probablement condamné le vote républicain lors des élections de mi-mandat du mois prochain. On ne sait pas comment Trump choisira de gouverner si les électeurs se retournent contre lui, mais un pari de plus en plus irrégulier semble raisonnable.
La nature chaotique de la Maison Blanche de Trump détaillée dans Changement de régime, un livre récent rédigé par des journalistes de Le New York Timesbien que choquant, est largement considéré comme une sous-estimation du véritable état de dysfonctionnement politique au cœur de la plus grande économie du monde.
La hausse des taux d’intérêt a à son tour encore aggravé le défi budgétaire auquel sont confrontées les grandes économies lourdement endettées. Aux États-Unis, par exemple, les coûts du service de la dette approchent un cinquième de toutes les dépenses fédérales.
Les États-Unis constituent également un cas extrême, mais des pressions similaires sont apparentes presque partout, rongeant profondément d’autres formes de dépenses publiques et limitant la capacité des gouvernements à répondre aux chocs futurs.
L’Europe, quant à elle, semble être seule face à la menace posée par la Russie de Vladimir Poutine. Si Trump réussit à vendre l’Ukraine en aval, cela ne fera qu’enhardir davantage le régime meurtrier de Poutine et accroître la menace sécuritaire qu’il représente pour une Europe en rapide fragmentation.
Les choses ne pourraient guère paraître plus dangereuses. Trump semble imperméable au lobbying européen. Il n’existe pas de « chuchoteur » assez puissant pour briser l’étrange relation entre Trump et Poutine.
Ces préoccupations sécuritaires coïncident avec une période de changements intenses et de bouleversements sociaux dans l’économie européenne, la concurrence chinoise détruisant de vastes pans de son cœur industriel. L’Allemagne à elle seule a perdu près d’un demi-million d’emplois industriels au cours des six dernières années, selon une récente analyse de l’Institut Ifo de Dresde, principalement à cause de la concurrence accrue des importations chinoises. La menace sécuritaire est autant économique que géopolitique.
Il n’existe pas de « chuchoteur » assez puissant pour briser l’étrange relation entre Trump et Poutine.
Pourtant, nous avons au moins le boom de l’intelligence artificielle pour aider à maintenir l’économie en marche, n’est-ce pas ?
Il ne s’agit peut-être que d’une rafale de milieu de cycle du genre de celle qui est relativement courante dans une expansion économique prolongée, mais même la course aux investissements en matière de dépenses en capital dans l’IA montre des signes inquiétants d’essoufflement, avec une opposition publique de plus en plus farouche à la construction de centres de données, des appels croissants à une répression réglementaire et des signes croissants de détresse sur les marchés de la dette liés à l’IA.
Nous observons également les premiers signes d’une remise en question des cours boursiers, où les hyperscalers sont soumis à une pression intense pour démontrer les rendements nécessaires pour justifier les sommes à couper le souffle investies dans les infrastructures habilitantes.
La croissance de l’économie américaine s’arrêterait si l’un de ses piliers actuels – le boom de l’IA et le déficit fédéral – venait à faiblir.
Bien sûr, il est possible qu’un effondrement de l’IA puisse apporter un certain soulagement aux taux d’intérêt en supprimant une partie de la concurrence sur les marchés du crédit, mais c’est une situation assez désespérée si vous devez compter sur la fin d’un boom des investissements pour aider à atténuer les taux hypothécaires et d’autres pressions sur le coût de la vie.
En outre, en atténuant la croissance, un tel effondrement pourrait aggraver encore les doutes déjà largement répandus quant à la viabilité budgétaire. Supprimez le boom de l’IA de l’équation de la croissance et, loin de baisser, les taux d’intérêt à long terme pourraient même augmenter.
Juncker pensait qu’il y avait une polycrise naissante il y a 10 ans, mais à l’exception des dépenses d’investissement dans l’IA, pratiquement tout s’est encore détérioré depuis lors.
Les tensions géopolitiques sont accrues, la dette souveraine est bien plus élevée, tout comme les coûts du service de cette dette. L’immigration, en grande partie non qualifiée, a atteint des proportions épidémiques, mettant encore plus à rude épreuve les services sociaux et publics, et la Chine a réagi à sa propre crise immobilière en inondant l’Europe d’importations subventionnées à des prix que les producteurs européens ne peuvent égaler.
Il est de plus en plus difficile de savoir comment les gouvernements devraient réagir, et encore plus difficile d’imaginer des dénouements heureux.