Parrainé par Coquille
Frankie Hobson
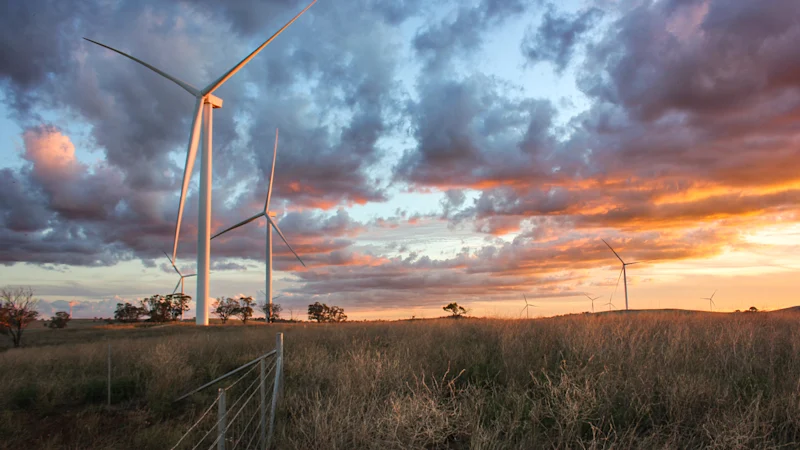
Fin juin, pendant deux jours, un système froid et presque sans vent s’est abattu sur le sud-est de l’Australie. Les chauffages ont fonctionné à plein régime, les parcs éoliens ont tourné au ralenti et, dans la soirée du 21 juin, les batteries du réseau d’Australie du Sud ont déchargé presque tout ce dont elles disposaient pour permettre à l’État de traverser le pic. Le lendemain, avec la hausse des prix de gros et le transport interétatique à ses limites, les générateurs au gaz sur l’ensemble du réseau national ont atteint leur moyenne horaire la plus élevée du trimestre, 3 328 mégawatts.
Au cours du même trimestre, les énergies renouvelables ont fourni un record de 42,1 pour cent de la production sur le marché national de l’électricité, et la production au gaz est tombée à sa moyenne trimestrielle la plus basse depuis 2003, selon l’Australian Energy Market Operator (AEMO). Deux scénarios, un système. Le réseau australien dépend désormais de plus en plus du vent, de l’eau et du soleil sur de longues périodes, puis s’appuie sur l’énergie stockée et en veille lorsque les conditions météorologiques cessent de coopérer.
Ce qui remplace le charbon à la fermeture
Les ingénieurs appellent cette couche de veille « raffermissement », et elle devient la question centrale de la transition énergétique. L’AEMO s’attend à ce que les deux tiers du parc à charbon restant soient fermés d’ici 2035, tandis que la demande d’électricité doublera environ d’ici 2050 à mesure que les transports, l’industrie et les centres de données s’électrifieront. Son plan de système intégré pour 2026 conclut que le remplacement le moins coûteux est une énergie renouvelable renforcée par le stockage et sauvegardée par le gaz, reliée par un transport amélioré.
Les deux technologies de sauvegarde effectuent des tâches différentes. Les batteries excellent en heures : cette année, elles ont plus que triplé l’énergie générée pendant la journée jusqu’au pic du soir. Les usines à gaz couvrent les intervalles les plus rares et les plus longs, les plusieurs jours de froid et de temps calme lorsque les batteries se déchargent plus vite qu’elles ne peuvent se recharger. Paul Graham, économiste en chef de l’énergie au CSIRO, a déclaré en juillet que « les batteries deviennent de plus en plus la technologie de production flexible privilégiée à court terme », tandis que le rapport GenCost de l’agence prévoit que le gaz continuera à fournir une part petite mais importante de la consolidation jusqu’en 2050.
Ravitaillement les jours calmes
Rien de tout cela ne fonctionne sans carburant et sans investissement. Les perspectives gazières de l’AEMO pour 2026 révèlent que l’offre à court terme s’est améliorée, mais signalent qu’à mesure que la production du détroit de Bass diminue, un nouvel approvisionnement en gaz sera nécessaire dans la plupart des scénarios à partir de 2030. Même si la demande de gaz devrait chuter jusqu’en 2045 à mesure que les ménages et les entreprises s’électrifient et que le programme fédéral d’investissement dans la capacité garantit 40 gigawatts de nouvelle production et de stockage renouvelables d’ici 2030 pour accélérer la construction, le gaz est toujours nécessaire pour assurer la production de secours et une industrie électrique qui ne peut pas facilement s’électrifier.
Shell, qui fournit environ 15 pour cent du marché gazier de la côte Est, fait partie de ceux qui contribuent à équilibrer la fiabilité à mesure que le système évolue rapidement. « Nous fournissons de l’énergie aux Australiens depuis 125 ans et ce que nous fournissons continuera d’évoluer en fonction des besoins du marché », a déclaré David Guiver, vice-président du commerce et de l’approvisionnement de Shell Energy Australia. « À l’heure actuelle, il s’agit d’énergie renouvelable et solide, de batteries et de production au gaz pour faire correspondre l’offre à la demande dans toutes les différentes conditions du marché, tout en étant l’un des principaux fournisseurs australiens de gaz aux générateurs du réseau. »
La trajectoire des cartes de l’AEMO et du CSIRO est celle dans laquelle le gaz circule de moins en moins souvent, mais compte davantage les jours où il circule. Pour les ménages, la mesure du succès est plus simple : une électricité qui reste disponible, fournie au coût le plus bas que le système peut gérer, tandis que le mix de production change en dessous.