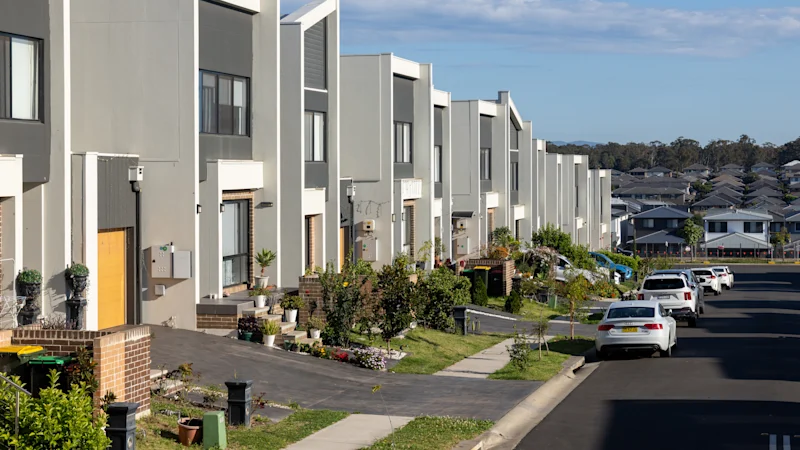
Le marché immobilier de Sydney était un symbole de fierté, avec le climat, le port, la côte et les montagnes qui faisaient de notre ville la meilleure destination d’Australie. Mais le caractère inabordable de cette maison en a fait une maison plutôt sombre.
La part des revenus moyens des ménages nécessaire pour rembourser un nouveau prêt hypothécaire sur une maison au prix médian a atteint 30,7 pour cent – bien plus que dans le reste de l’Australie et le niveau le plus élevé depuis les années 1990. Les médias ont été inondés de gens inquiets face à la dernière hausse à double tranchant des taux d’intérêt qui rend plus difficile pour eux de joindre les deux bouts et restreint encore davantage l’activité économique.
Le prix médian de l’immobilier dans toute la ville a culminé à la fin de l’année dernière à 1,8 million de dollars, et bien qu’il soit tombé depuis à 1,66 million de dollars, ce chiffre reste bien supérieur aux 1,15 millions de dollars de Brisbane, la deuxième ville la plus chère d’Australie.
De nombreux Sydneysiders ayant un prêt hypothécaire sont sous pression financière. Mais le fardeau pèse de manière disproportionnée sur les propriétaires qui ont acheté pendant les années de pointe du marché immobilier.
Malgré la récente baisse des prix de l’immobilier, de nombreux acheteurs potentiels se retrouvent toujours exclus du marché.
Le HérautMatt Wade de Matt Wade a saisi l’air du temps dans son dernier article, montrant que l’abordabilité du logement est devenue un facteur de plus en plus important influençant la formation des ménages et la taille de la famille à Sydney.
Une nouvelle analyse de KPMG montre que les prix élevés de l’immobilier et les pressions du coût de la vie se sont combinés pour faire baisser le nombre de bébés nés dans des quartiers de Sydney qui avaient auparavant des taux de natalité relativement élevés. Alors que les prix de l’immobilier ont augmenté dans les banlieues plus abordables de Sydney entre 2019 et 2024, le nombre de naissances dans bon nombre de ces zones a diminué.
En conséquence, de nombreux couples optent pour une maison relativement petite et abordable, ce qui limite le nombre d’enfants qu’ils peuvent envisager, tandis que chaque année, un flux constant de jeunes familles quitte Sydney pour des endroits plus abordables. Et les locataires, les oubliés de la hausse des taux d’intérêt, sont pressés de toutes parts.
Pour la RBA, les taux d’intérêt sont le seul levier dont elle dispose pour lutter contre l’inflation. Annonçant la dernière hausse mardi, la gouverneure Michele Bullock a déclaré que l’inflation était trop élevée et qu’elle devait être ramenée dans la fourchette cible de 2 à 3 pour cent de la RBA.
Mais les gouvernements disposent de nombreuses options. La réduction des dépenses est le principal levier à leur disposition. Nous avons constaté cette semaine que le gouvernement Minns était toujours en déficit malgré un budget parcimonieux. Il est désormais temps pour le gouvernement albanais de faire preuve d’audace en matière de politique économique.
Le Perspectives économiques et budgétaires de mi-année Le mois prochain sera l’occasion de réorganiser les paramètres budgétaires pour inclure des réductions de dépenses visant à plafonner le niveau des taux d’intérêt dans le cadre d’une panoplie de mesures visant à sortir l’économie du marasme.
Cela ne peut pas arriver assez vite pour Sydney.
De nombreux Sydneysiders se sont retrouvés coincés entre des hypothèques volumineuses et des salaires qui ne peuvent pas suivre. Les cinq augmentations des taux d’intérêt cette année ont déjà eu un impact économique considérable. Le gouvernement doit agir pour éviter de nouveaux dégâts.
 Le point de vue du Herald – Depuis la première publication du Herald en 1831, l’équipe éditoriale a cru qu’il était important d’exprimer aux lecteurs un point de vue réfléchi sur les questions d’actualité, en accordant toujours la priorité à l’intérêt public.